-
災害等にあった際の申告
2026年10月2日
災害により被害を受けた場合、申告・納税等に関して下記手続等があるので、対象となられる方は最寄りの税務署へご相談ください。
1.期限の延長
災害により期限内に申告・納税等ができない場合は、所轄税務署長への申請と承認により、その理由のやんだ日から2か月以内の範囲でその期限が延長されます。
2.納税猶予
災害により財産に相当な損失を受けた場合は、所轄税務署長への申請と承認により、納税の猶予を受けることができます。
3.所得税の軽減
災害により住宅や家財などに損害を受けた場合は、確定申告の際に、下記のいずれかの方法を選択することで、所得税の全部または一部を軽減することができます。
(1)所得税法による雑損控除の方法
(2)災害減免法による税金の軽減免除による方法
また、給与、公的年金、報酬等から源泉徴収された所得税に対して、徴収猶予や還付を受けることができます。
4.消費税の簡易課税制度の特例
災害により被害を受けた事業者が、その災害等の生じた日の属する課税期間において簡易課税制度の適用を受けることが必要となった場合や適用を受ける必要がなくなった場合は、所轄税務署長への申請とその承認により、災害等の生じた日の属する課税期間から簡易課税制度の適用を受けること、又は適用をやめることができます。
その他の特例制度や詳細等につきましては、下記URL等をご参照ください。
国税庁HP
https://www.nta.go.jp/taxes/shiraberu/saigai/index.htm#a002
https://www.nta.go.jp/publication/pamph/koho/kurashi/html/04_4.htm
-
不動産取得税・固定資産税の免税点が見直しへ
2026年10月2日
令和8年度税制改正にて、不動産取得税と固定資産税の免税点の見直しが行われます。
免税点とは対象の不動産等の価格が一定以下の時に課税を免除される金額を言います。
これは近年の物価上昇の影響を加味した対応となっております。
不動産取得税の免税点引き上げは以下の通りで、昭和48年以来の見直しとなります。
不動産取得税の課税対象 改正前 改正後 土地 10万円 16万円 家屋(建築分) 23万円 66万円 家屋(承継分)※建築以外取得 12万円 34万円 固定資産税の免税点についても、以下の通り引き上げられます。
こちらは平成3年以来の見直しとなりますが、土地については平成3年よりも令和7年の地価公示価格が下落していることから据え置きとなっています。
固定資産税の課税対象 改正前 改正後 土地 30万円 30万円 家屋 20万円 30万円 償却資産 150万円 180万円 この改正は、令和8年4月1日以後取得不動産の不動産取得税、令和9年度以後分の固定資産税についてそれぞれ適用となります。
詳細は該当資産の管轄となる県税事務所・市区町村役所のHP等ご確認ください。
-
令和8年4月から「防衛特別法人税」が適用されます
2026年9月2日
令和7年度税制改正により、防衛力強化に係る財源を確保するため、「防衛特別法人税」が創設されました。
防衛特別法人税は、令和8年4月1日以後に開始する事業年度から適用されます。
税額は、原則として各事業年度の法人税額を基礎とした「基準法人税額」から年500万円を控除し、その残額に4%の税率を乗じて計算します。
防衛特別法人税額 =(基準法人税額 - 500万円)× 4%
基準法人税額が500万円以下の場合には、防衛特別法人税は発生しません。
資本金1億円以下の一般的な中小法人で、所得金額800万円以下の部分に15%、800万円を超える部分に23.2%の法人税率が適用される場合には、年間の所得金額が約2,400万円を超えるあたりから防衛特別法人税が発生することが一つの目安となります。
例えば、
基準法人税額が600万円の場合には、
(600万円-500万円)×4%=4万円
となり、防衛特別法人税額は4万円となります。
基準法人税額が1,000万円の場合には、
(1,000万円-500万円)×4%=20万円
となります。
このように、基準法人税額が500万円を超える法人については、令和8年4月1日以後に開始する事業年度から法人税に加えて新たな税負担が生じることとなります。
参考資料
・国税庁「防衛特別法人税が創設されました」
https://www.nta.go.jp/publication/pamph/pdf/0025004-109_1.pdf
-
令和8年11月よりリファンド方式へ移行
2026年9月2日
令和8年11月1日から、輸出物品販売場(免税店)制度はリファンド方式に移行します。
1.移行に伴う主な変更点
(1)免税店は、外国人旅行者等に税込価格(課税)で免税対象物品を販売する。
(2)免税購入対象者は、購入日から90日以内の出国時に税関の確認を受けて、免税対象物品を国外へ持ち出す。
(3)免税店経営者は、購入記録情報と税関確認情報(持出しを税関が確認した旨の情報)を保存した上で、免税の適用を受ける。
(4)免税店経営者は、免税が成立した旨を確認し(上記(3))、免税購入対象者に消費税相当額を返金(リファンド)する。
2.免税対象物品の範囲等の見直し
(1)区分と免税対象金額
一般物品と消耗品に区分され、対象金額は一般物品が購入下限額5千円、消耗品は5千円~50万円とされていたが、区分と購入上限額が廃止された。尚、購入下限額である5千円の判定は税抜価額にて行う。
(2)免税対象物品
下記以外の物品
① 金及び白金の地金
② 金貨及び白金貨
③ 消費税が非課税とされる物品
3.免税販売手続きの見直し
(1)購入対象者の確認方法
① 外国籍で船舶観光上陸許可等により在留する者:上陸許可書(在留資格の確認)と旅券
② 日本国籍の非居住者(国外に2年以上居住):在留証明、戸籍の附票の写し、マイナンバーカード等のいずれかの証明書類と旅券
(2)購入記録情報の項目の見直し
① 税抜100万円以上の商品を販売した場合、「免税対象物品を特定するに足りる事項(商品情報詳細)」を提供する。
・ 免税対象物品の具体的な名称、ブランド名、型番号、形状若しくは色彩等の特徴又は鑑定書(鑑別書)若しくは保証書付きである旨
・ シリアル番号の付された腕時計のような商品は、上記の事項に加えそのシリアル 番号
② 「商品分類」「販売場名称(英語表記)」が任意項目として追加。
(3)直送制度*の見直し
消費税法第7条(輸出免税制度)により免税の適用を受けるため、免税店における一連の免税販売手続や購入記録情報の提供は不要となる。
* 直送制度:免税購入対象者が免税店で運送契約を締結し、その場で免税対象物品を運送事業者へ引き渡す免税販売方式
4.免税店の区分や許可要件等の見直し
(1)一般型と手続委託型の区分の統合
(2)免税店の許可要件:「免税販売手続や購入記録情報の提供及び税関確認情報の受領を適正に実施するための必要な体制が整備されていること」が新たに追加
(3)一般型免税店の経営者:
・ 承認免税手続事業者に免税販売手続に係る事務の委託が可能
・ 上記免税手続カウンターの設置場所は、現行制度での「特定商業施設」内である必要はない
※免税手続カウンターで行われる免税販売手続は、一般型免税店での免税対象物品の販売と同一の日に行う必要がある
(4)免税販売手続電子化未対応の免税店:令和8年10月31日までに「購入記録情報の提供方法等の届出書」が未提出の免税店は、令和8年10月31日をもって免税店許可の効力を失う。
(5)申請届出手続きの簡素化
免税店を移転する場合、変更届出書の提出で移転手続が可能となる。
5.振替処理・返金手続
(1)課税売上から免税売上への振替
商品販売時に課税売上げとした取引は、税関確認情報の保存により免税要件を満たすため、免税売上げに振り替える。
振替処理の方法は下記①または②とする。
① 税関確認情報の取得の都度、その税関確認情報に対応する課税売上げを免税売上げに
振り替える
② 月次等の一定のタイミングで一括して振り替える
(2)取引を行った課税期間と税関確認情報を保存した課税期間が異なる場合
その販売を行った期の修正申告ではなく、税関確認情報を保存した期において調整する方法も認められる。
※売上げに係る対価の返還等があったものとして処理する方法などにより処理
(3)免税購入対象者への返金手続
免税店を経営する事業者が行うほか、承認送受信事業者等にその返金手続を委託する方法が考えられる。
詳細等につきましては、下記URL等をご参照ください。
国税庁HPhttps://www.nta.go.jp/publication/pamph/shohi/menzei/201805/format/002.htm#a01
-
令和8年度税制改正 暗号資産の税制の見直しについて
2026年8月4日
令和8年度税制改正では、暗号資産に係る税制の見直しが盛り込まれました。
現在、暗号資産の譲渡等により生じた所得は、原則として雑所得に区分され、総合課税の対象とされています。
今回の改正では、金融商品取引法上の「特定暗号資産」に係る譲渡損益について、申告分離課税を導入することとされています。
税率は、上場株式等の譲渡所得等と同様に20%(所得税15%、住民税5%)とすることが予定されています。
また、対象となる暗号資産の譲渡損失については、一定の要件のもと、翌年以後3年間の繰越控除を認めることとされています。
なお、今回の改正は、すべての暗号資産取引を対象とするものではなく、制度の適用時期についても、金融商品取引法の改正法の施行日等に応じて定められる予定です。
制度の詳細については、今後公表される法令等をご確認ください。
財務省 令和8年度税制改正の大綱 3金融・証券税制の(2)
https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/08taikou_01.htm#01
-
高額な給与収入者の公的年金等に係る雑所得について見直しが行われます(令和8年度税制改正)
2026年8月4日
令和8年度税制改正により給与収入を得ながら公的年金収入を得ている方の公的年金等控除額に関して、令和9年所得分より見直しが行われます。
具体的には、その年分の給与所得控除額と公的年金等控除額の合計額が280万円を超える場合、その超える部分の金額が公的年金等控除額から控除される形になります。
現行、給与所得控除は850万円超の収入で上限195万円となっており、65歳以上の方の公的年金等控除額は最低110万円となります。
改正後に給与所得控除を上限195万円で受けている場合、公的年金等控除額は85万円の計算となります。
給与所得控除195万円+公的年金等控除額85万円=控除合計280万円
※65歳未満のケースは割愛しております。
高額な給与収入を得ながら公的年金も受給されている方は、令和9年以降所得税が増額になる可能性がございますのでご注意ください。
以下リンク 5その他 (国税)の(5)に改正内容記載されています。
-
特定事業用資産の買い換え特例の適用期限延長(令和8年度税制改正)
2026年7月2日
法人又は個人事業主がその所有する棚卸資産以外の特定の事業用資産(譲渡資産)を譲渡し、譲渡の日を含む事業年度において特定の事業用資産(買換資産)を取得し、かつ、その取得の日から1年以内に買換資産を事業の用に供した場合または供する見込みである場合に、各々以下特例が認められています。
法人:買換資産について圧縮限度額の範囲内で帳簿価額を損金経理により減額するなどの一定の方法で経理したときは、その減額した金額を損金の額に算入する圧縮記帳の適用
個人事業主:譲渡所得計算上の譲渡益の一部に対する課税「繰り延べ」(非課税となるわけではありません。)
これを特定事業用資産の買い換え特例といい、令和8年度税制改正により適用対象資産の見直し等行った上で、適用期限が令和11年3月31日まで3年間延長されました。
適用対象資産については主に以下の4種類があります。
1 航空機騒音障害区域内にある土地等(一定のものを除きます。)、建物(その附属設備を含みます。以下2および3において同じです。)または構築物で一定の場合に譲渡されるものからその区域外で一定の土地等、建物、構築物または機械および装置への買換え
2 既成市街地等およびこれに類する一定の区域(人口集中地区)内にある土地等、建物または構築物から土地の計画的かつ効率的な利用に資する施策の実施に伴って取得をされる土地等、建物または構築物への買換え
3 長期所有資産の買換え(所有期間が10年を超える国内にある土地等、建物または構築物から国内にある一定の土地等、建物または構築物への買換え)
4 日本船舶から日本船舶への買換え
(注) 譲渡資産の日本船舶、買替資産の日本船舶のいずれに関しても、それぞれ一定の条件があります。
上記4種の内、適用されるケースが多いのは3.所有期間10年超の土地・建物の買い換えです。
昔から所有している土地建物を売却し、新たに取得されるご予定が有る場合は当特例適用をご検討ください。
なお、令和5年度税制改正により令和6年4月1日以降の買い換えにて当特例を適用する際には事前に所轄税務署へ届出の提出が必要となりました。
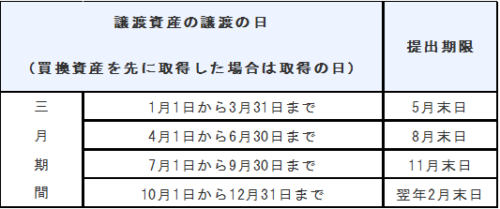
提出期限は以下の通りですので期限にご注意ください。
法人:譲渡資産を譲渡した日または買換資産を取得した日のいずれか早い日を含む3月期間(事業年度をその開始の日以後3月ごとに区分した各期間(最後に3月未満の期間を生じたときは、その3月未満の期間)をいいます。)の末日の翌日から2月以内になります。
個人事業主につきましては以下の通り。

※記事内容につきましては一部省略している部分もございます。
詳細は下記の国税庁HPも合わせてご確認ください。
国税庁 NO.5651 特定資産を買い換えた場合の圧縮記帳(法人税)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5651.htm
国税庁 NO.3405 事業用資産を買い替えたときの特例(所得税)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3405.htm